不動産業の開業資金はいくら必要か?会社設立から開業までの費用を解説

▼開業資金を抑えてスタートダッシュ!成功事例を公開中
いえらぶクラウド活用事例を無料ダウンロードする
デジタル化と顧客ニーズの多様化により、不動産業界はいま変革期を迎えています。 開業資金は、単に「いくら必要か」だけでなく、「どこに、どう投じるか」という視点で考えることが重要です。今回の記事では、不動産仲介業の開業にはいくら必要なのか、内訳や資金の調達方法まで詳しく紹介します。
不動産仲介業を開業する手順
不動産会社を設立して開業するまでの流れを紹介します。開業する際は、宅地建物取引業法に定められたルールに従って手続きをする必要があります。
- 1.開業準備(資金計画・経営形態の決定)
- 2.会社設立手続き
- 3.専任の宅地建物取引士の設置・免許申請
- 4.保証協会への入会
- 5.事務所の設置(物件契約・備品購入)
- 6.開業
※必要資金が不足する場合は、第5章の「融資の検討」をあわせてご確認ください。不動産開業までの流れ(フロー)を解説!法人設立や免許申請はどうする?
不動産仲介業の開業に必要な資金の目安は約400万円

不動産仲介業を開業するにあたり、どれほどの資金が必要なのかを把握することは、事業を軌道に乗せるための第一歩です。
まずは各費用の内訳を見る前に、全体像としての「総論」と、開業資金に対する基本的な考え方を押さえておきましょう。
不動産仲介業を開業する場合、エリアや規模によって差はあるものの、標準的な法人開業モデルでは、初期費用と開業後3か月分の運転資金を合わせて約400万円が目安です。
【約400万円のモデルケース】最低限の資金で始める場合の一例
法人設立を伴う1店舗目の小規模開業を前提にした、最低限のモデルケースです。

条件によって前後しますが、標準的な法人開業モデルでは約400万円がひとつの目安になります。
不動産業の開業で必ず発生する「必須の初期費用」
①法人設立費用(約24.2万円〜)
会社を設立して不動産仲介業を始める場合、必ず発生するのが法人設立費用です。一般的な株式会社を設立する場合、自力で手続きを行っても、合計24万2千円程度の費用が必要です。
具体的な費用の内訳は以下のとおりです。
| 費用項目 | 金額(目安) | 概要・注意点 |
|---|---|---|
| 登録免許税 | 150,000円 | 株式会社設立にかかる税金(最低15万円) |
| 定款認証手数料 | 30,000円〜50,000円 | 令和4年1月以降は、資本金の額に応じて変動 |
| 定款に貼る収入印紙代 | 40,000万円 | 電子定款で作成した場合は0円 |
| 定款の謄本手数料 | 約2,000円 | 電子定款の場合は約300円 |

法人設立は自分で行うことも可能ですが、書類作成や手続きに手間と時間がかかります。
そのため、本業の準備に集中するために、司法書士・行政書士などの専門家へ依頼するケースも一般的です。その場合は、上記の法定費用とは別に、10万円程度の専門家報酬が発生します。
詳しい手続きを知りたい方へ 法人設立の具体的な流れや必要書類については、株式会社設立手続きの解説ページhttps://ielove-cloud.jp/blog/entry-04126/をご確認ください。②宅建業者免許申請料(3.3~9万円)
宅地建物の取引を行うには、宅建取引業免許の申請、取得が必要です。
この免許は「都道府県知事免許」と「国土交通大臣免許」に区分されており、それぞれ条件や申請料が異なります。
| 免許の種類 | 設置条件 | 申請料(行政手数料) |
|---|---|---|
| 都道府県知事免許 | 1つの都道府県内のみに事務所を設置する場合 | 3.3万円 |
| 国土交通大臣免許 | 2つ以上の都道府県にまたがって事務所を設置する場合 | 9万円 |

県境をまたいで複数の支店を同時に出すケースでない限り、まずは3.3万円の都道府県知事免許からスタートするのが一般的です。
詳しい手続きを知りたい方へ
免許申請の要件や書類の書き方については、[宅建業免許申請のガイドライン:https://www.juutakuseisaku.metro.tokyo.lg.jp/application/491menkyo00]をご確認ください。
③営業保証金(供託金)※④保証協会への入会で免除可能
宅建業法では、消費者保護の観点から、最寄りの供託所へ営業保証金を供託することが義務付けられています。
これは、トラブルが発生した際の弁済業務の根幹をなすものであり、顧客に対して一定の信頼性を示す制度でもあります。
ただし、この営業保証金は初期費用のなかでも特に高額です。
| 本店(主たる事務所) | 1,000万円 |
|---|---|
| 支店(その他の事務所) | 500万円(1店舗ごと) |
このように、本来であれば開業時に1,000万円という大きな資金が必要になります。この負担を現実的な金額まで下げる仕組みが、次に紹介する保証協会への入会です。

詳しい手続きを知りたい方へ
営業保証金の供託方法や法的な詳細については、[法務局の供託手続き案内:https://takken-success.info/takkengyoho/e-13/]をご確認ください。
④保証協会の入会金(約120万〜180万円)
保証協会への入会は、法律上の必須要件ではありません。
しかし、入会することで1,000万円の営業保証金が、弁済業務保証金分担金として60万円(本店の場合)にまで軽減されるため、ほとんどの新規開業者が利用しています。
また、入会によって、業界内の情報インフラであるレインズ(不動産流通標準情報システム)を利用しやすくなるなど、実務上のメリットもあります。
保証協会には、ハトマークの「全宅」とウサギマークの「全日」の2大団体があります。金額や特徴の違いは以下のとおりです。
二大団体の費用と特徴の比較
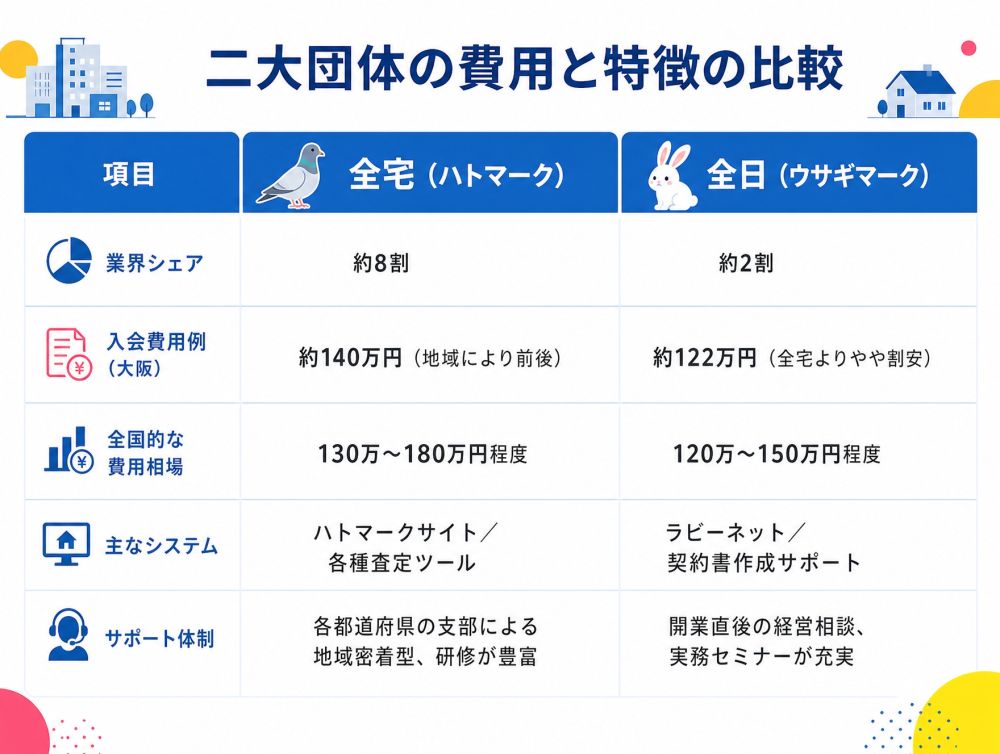
金額以外の主な違い
サポート体制の違い
全宅は会員数が多いため、地域の不動産業者同士のネットワークや情報交換が活発です。
一方、全日は会員一人ひとりに対する、きめ細かな実務・経営相談サポートに定評があります。
使用できるシステムの違い
全宅が提供する「ハトサポ」などは、豊富な契約書ひな形や売買物件の査定ツールが強みです。
全日の「ラビーネット」は、直感的に操作できる間取り図作成や、不動産ポータルサイトへの一括入稿機能など、実務直結型のITシステムが充実しています。
どちらに加入しても、営業保証金を大幅に圧縮できる点は共通しています。
そのため、地域のシェアや先輩業者の利用状況、自分にとって使いやすいシステムを見極めて選ぶことが大切です。
詳しい仕組みを知りたい方へ
詳細については、[【不動産保証協会】全宅?全日?ハトとウサギの違いを解説:https://ielove-cloud.jp/blog/entry-02889/]をご確認ください。
⑤事務所設置にかかる経費(0〜200万円/小規模開業の標準レンジ)
事務所は宅建業法上の必須要件であり、顧客と対面して信頼を築くための重要な拠点です。
この項目は、物件の選び方によって費用の振れ幅が最も大きくなる部分でもあります。
敷金・初期賃料
店舗物件の敷金(保証金)は、住宅用より高く設定されていることが多く、退去時の原状回復費用に充てられます。初期の数か月分の前家賃も含めて、まとまった額が必要です。
内装工事費用
居抜き物件であればほぼゼロに抑えられますが、スケルトン物件からオフィスを作る場合は、数百万円〜1,000万円以上かかるケースもあります。
※大型出店や全面改装では、このレンジを超えることもあります。
豪華な内装に費用をかけるよりも、反響を獲得できるWeb施策に投資した方が、早期の売上につながりやすい傾向があります。
看板費用
看板や標識の整備は、認知獲得や信頼形成の観点から重要です。
路面店であれば店舗看板やのぼり旗、マンションの一室などの空中店舗であれば、窓ガラスのカッティングシートやビル入口の銘板など、物件形態に応じた準備が必要です。
備品費用
PC、プリンター(複合機)、電話・FAX、応接セット(机・椅子)、書類棚、法人実印など、業務に必要な設備をそろえる必要があります。
備品費用については、賃貸物件に備え付けられているものもあるので、必要な費用は物件に応じて異なります。事前に何が必要かを確認し、資金の準備をしておくことも重要です。
不動産開業に適した事務所の特徴や設置要件については以下記事で詳しく解説しています。ぜひあわせてご覧ください。不動産業事務所の設置要件とは?開業時審査のチェックポイントを紹介!
⑥その他諸経費(20万円~)
上記以外にも、実務をスタートさせるために以下の諸経費を見込んでおく必要があります。
車両購入費用
顧客を物件へ案内するための車が必要です。すでに所有している自家用車を事業用に転用すれば、購入費は0円に抑えられます。新たに用意する場合は、中古車やカーリースを活用し、初期のキャッシュアウトを抑える工夫が有効です。
士業への委託費用
会社設立登記を司法書士へ、税務署への届出や初期の税務サポートを税理士へ依頼するための費用です。相場は20~30万円です。法人の場合は初年度から決算業務が発生するため、あらかじめ税理士などの専門家と関係を築いておくことは有効な投資といえます。
▼一人でもできる不動産開業!いえらぶクラウドの活用術
「開業後の運営が大変そう…」と思っている方必見!
物件管理や集客を効率化し、一人でも安定収益を確保した事例を紹介しています。
いえらぶクラウドで業務効率化した成功事例を見る >
⑦運営資金の3か月分(130万円~)
初期費用の準備と並んで忘れてはならないのが、開業後の運転資金です。
不動産仲介業では、成約から実際の手数料入金までに、1〜3か月程度のタイムラグが発生することは珍しくありません。
そのため、開業後のキャッシュフローを安定させるために、最低でも3か月分のランニングコストを確保しておくことを推奨します。
固定費
毎月支払う事務所の賃料、電気・水道・ガスなどの光熱費、電話やインターネットの通信費、複合機のリース料などです。
広告宣伝費
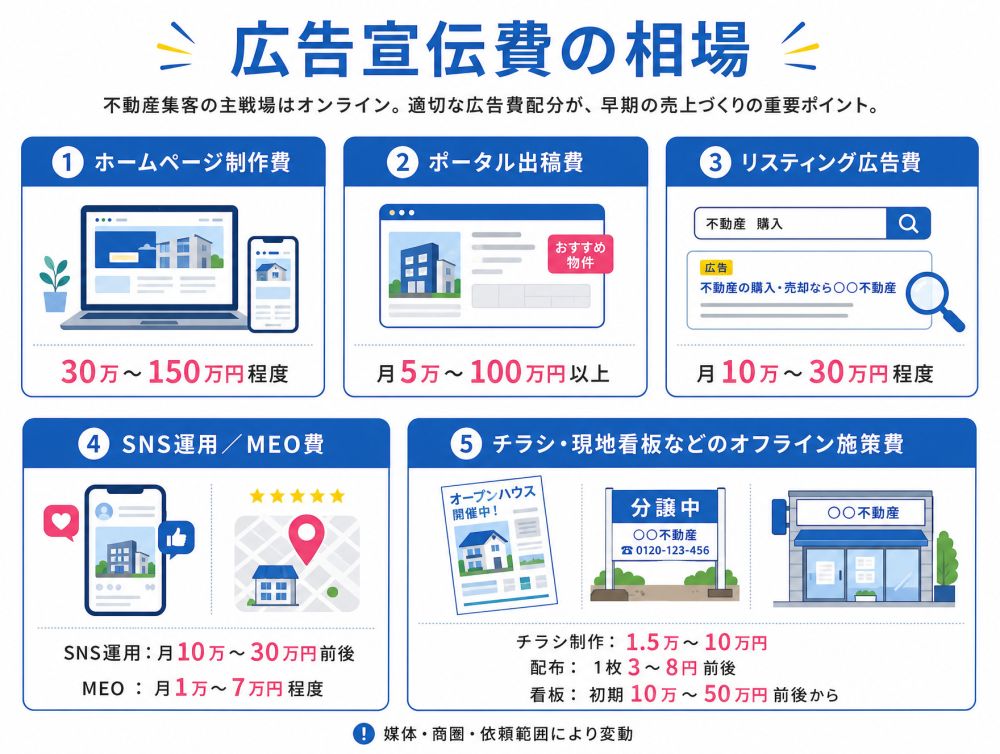
現在の不動産集客の主戦場はオンラインです。
自社ホームページ、SNS運用、Google広告、不動産ポータルサイトへの出稿など、適切な広告費の配分が、早期に売上を立てるための重要なポイントになります。
- ホームページ制作費:[相場を追記]
- ポータル出稿費:[相場を追記]
- リスティング広告費:[相場を追記]
- SNS運用/MEO費:[相場を追記]
- チラシ・現地看板などのオフライン施策費:[相場を追記]
人件費
営業スタッフや事務員の給与、資格手当(宅建手当)、社会保険料の会社負担分などです。最初は社長1人でスタートする場合でも、自身の生活費(役員報酬)をここに組み込んで計画を立ててください。
人を増やす前に、ITを活用して1人当たりの処理件数を上げた方が、固定費リスクを抑えやすいケースもあります。
▼運営費を抑えて効果的に集客!成功者が実践したいえらぶ活用術
「広告費をかけずに集客したい…」という方へ。
いえらぶクラウドを使った効率的な集客を実現した開業事例をチェック!
広告費を抑えた集客事例を無料でダウンロードする >
開業資金は最低でも400万円準備しておけば安心ですが、「そこまでの資金を用意するのが難しい」「もっとリスクを抑えて始めたい」という方も多いはずです。そこで次の章では、限られた原資を最大限に活かす少ない資金での開業アイデアについて解説します。
少ない資金でリスクを抑えて開業をする方法
標準的な法人開業モデルでは約400万円が目安とお伝えしましたが、「そこまでまとまった資金を用意できない」「できるだけリスクを抑えて始めたい」という方も多いのではないでしょうか。
結論からいえば、工夫次第で開業資金を大幅に抑えてスモールスタートすることは可能です。
この章では、限られた手元資金を最大限に活かし、安全に開業の第一歩を踏み出すための2つの工夫を解説します。
①少ない資本金での開業
結論からいえば、資本金1円からでも会社は設立できるため、少ない資本金でも会社設立自体は可能です。
ただし、資本金を極端に少なくすることにはメリットとデメリットの両方があります。
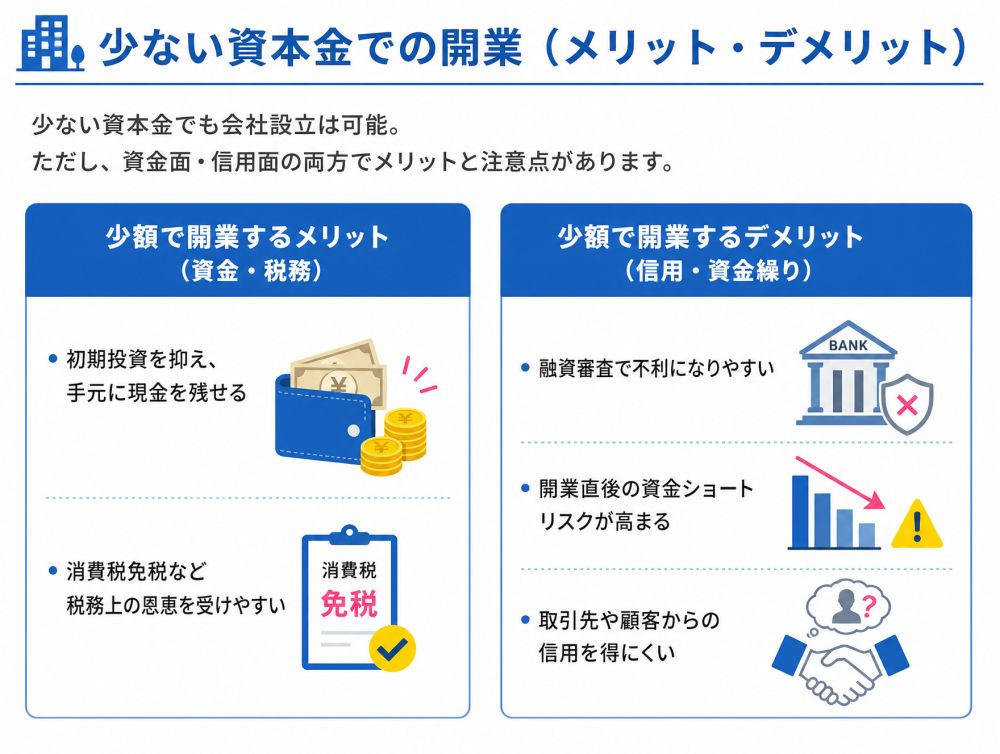
※免税事業者になるには一定の要件があります。
資本金は結局いくらがベストなのか?
不動産仲介業を開業する場合、資本金は100万〜300万円程度を目安に設定するのが比較的バランスのよい選択肢です。
この規模であれば、少額開業のメリットを活かしつつ、数か月分の運転資金を確保している印象を与えやすく、金融機関や取引先からの信頼も得やすくなります。
② 「本店登記」を工夫して固定費を削る
初期費用の中で大きな割合を占める事務所の設置経費(敷金や家賃)は、本店の登記場所を工夫することで抑えられます。
自宅を事務所として使用する
もっともコストを抑えやすい方法です。宅建業法上の要件(居住スペースと明確に区切られていること、独立した出入口があることなど)を満たしていれば、自宅を事務所として登録できます。これにより、敷金や毎月の家賃を大きく抑えられます。
レンタルオフィスやシェアオフィスで申請する
自宅の立地が悪い場合や、プライバシーを守りたい場合には、レンタルオフィスの活用も有効です。
ただし、一般的なバーチャルオフィス(住所だけを借りる形態)では宅建業の免許が下りないため、必ず個室空間が確保され、独立性が保たれているオフィスを選ぶ必要があります。
自己資金に不安があるなら「日本政策金融公庫」の創業融資を検討する
「宅建も取った、人脈もある。ただ、自己資金だけでは事務所の契約すら心もとない」
不動産業での独立をする際に、宅建協会や全日への入会金や事務所の契約費用など、初期費用に頭を抱える方は決してあなただけではありません。
こうした資金不足の不安を払拭し、事業を始めるための選択肢が「日本政策金融公庫」の創業融資です。
国が100%出資する政策金融機関であり、初期費用はもちろん、開業後に手数料収入が安定するまでの「家賃・広告費・人件費など運転資金」としても活用できます。
なぜ不動産業の独立に「公庫の融資」が選ばれるのか?
独立時の資金調達において、民間金融機関よりも公庫が選ばれるのには理由があります。
原則として無担保・無保証人で相談可能(経営者個人のリスクを軽減)
用途の幅が広い(設備資金だけでなく、当面の運転資金にも充当可能)
返済期間にゆとりを持てる(設備資金20年以内、運転資金原則10年以内で、毎月の資金繰りを圧迫しにくい)
ただし、「無担保・無保証人=誰でも簡単に借りられる」という認識は非常に危険です。
審査では自己資金の額だけでなく、業界での実務経験や事業計画がシビアに問われます。一度否決されると半年以上は再申し込みが難しくなるため、事前の対策が不可欠です。
開業資金400万円の場合、妥当な融資額は270万〜280万円が目安
公庫の融資限度額は「最大7,200万円」と記載されていますが、これはあくまで制度上の上限であり、実際のスタートアップ企業が借りられる金額ではありません。では、現実的な目安はいくらなのでしょうか。
日本政策金融公庫の「2025年度新規開業実態調査」によると、開業資金の調達割合は「金融機関等からの借入が平均67.9%」「自己資金が平均22.9%」となっています。これを不動産業のミニマムな開業資金である「400万円」に当てはめると、以下のようになります。
| 資金調達方法 | 金額の目安 |
|---|---|
| 金融機関等からの借り入れ | 約272万円 |
| 自己資金 | 約92万円 |
| その他の資金 | 約37万円 |
このデータから、「自己資金90万〜100万円程度を用意し、融資で270万〜280万円程度を調達する」というラインが、審査を通過しやすい一つの現実的な目安となります。
ここで重要なのは、「借りられるだけ借りる」という姿勢ではなく、「毎月無理なく返済できるのはいくらか」という視点が必要です。
融資相談は「事務所を契約する前」が鉄則です
融資において最も多い失敗は、事務所の契約や保証協会への支払いを「すべて自腹で済ませてから」相談に行くことです。
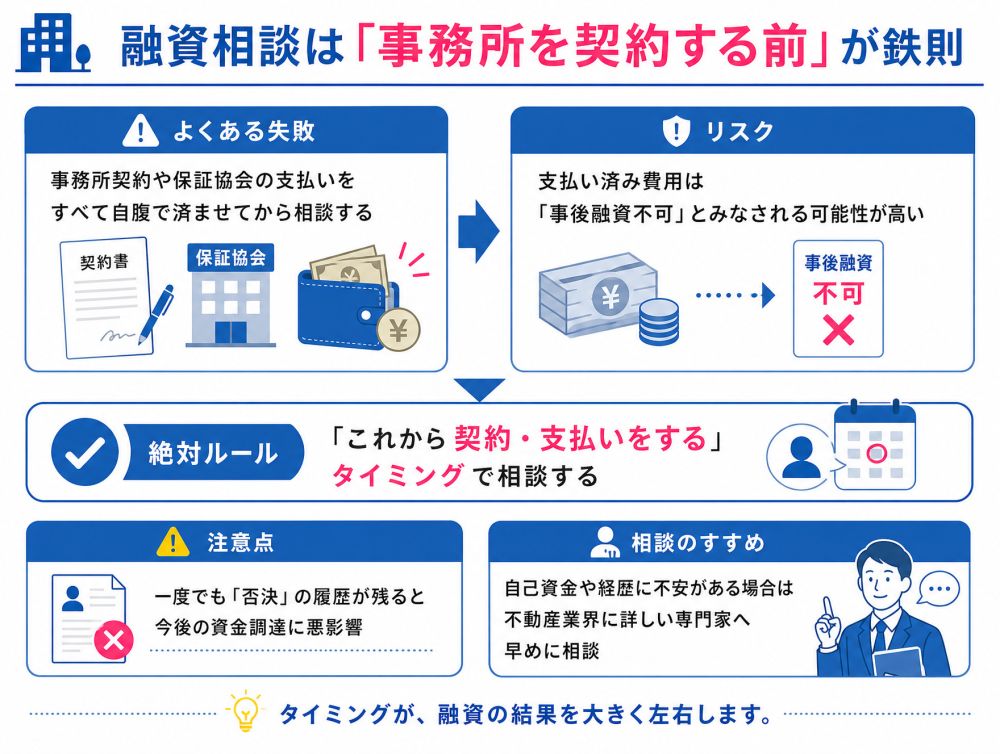
すでに支払いが完了した費用は「事後融資不可」とみなされるリスクが非常に高くなります。現金が底を突いてから慌てるのではなく、必ず「これから契約・支払いをする」タイミングで相談するのが絶対のルールです。
また、準備不足で一度でも「否決」の履歴が残ると、今後の資金調達に大きな悪影響を及ぼします。
「自分の自己資金や経歴で審査に通るか不安だ」「説得力のある計画書を作りたい」とお考えであれば、取り返しがつかなくなる前に、不動産業界に精通した専門家へ一度ご相談ください。
初期費用を抑えつつ、最速で事業を軌道に乗せるために
本記事では、不動産仲介業の開業にかかる資金の目安「約400万円」を元に、絶対に削れない「必須の費用」そして工夫次第で抑えられる「準備資金」の考え方を解説しました。
手元資金が限られているからこそ、事務所の賃料や内装費は徹底的に抑え、開業直後の空白期間を生き抜くための「運転資金」を厚く確保しておくことが経営の生存確率を高めます
限られた資金を「何に投じるか」が成功の鍵です。資金計画はあくまでスタートラインです。本当の勝負は、開業後に「いかに早く売上を立て、損益分岐点を超えるか」にかかっています。
初期費用を抑えて少人数でスタートする場合、社長自身が物件情報の入力や契約書作成といった事務作業に追われ、肝心の「営業・集客」に時間を割けなくなるのが最も危険なパターンです。かといって、最初から事務員を雇えば、毎月数十万円の重い固定費がのしかかります。
そこで有効なのが、人件費という固定費リスクを負う代わりに、不動産業務支援システムいえらぶCLOUDなどのITツールへ投資することです。 物件登録からポータルサイトへの一括入稿、契約書類の作成までをシステムで自動化すれば、事務員を雇う何分の一かのコストで、社長が営業に100%専念できる環境を構築できます。
「出ていく固定費は最小限に抑えつつ、システムを活用して1人あたりの生産性を最大化する」。この両輪の戦略で、ぜひ最速での事業安定化を目指してください。
勝負は、開業後にいかに迅速に「損益分岐点」を超えて、安定した収益を生み出すかにかかっています。そのためには、集客を最大化する「デジタル戦略」と、属人性を排除し組織力を高める「業務の標準化・効率化」への投資をためらってはなりません。
資金計画で明確になった投資対効果を常に意識し、古い慣習にとらわれず、IT活用による競争優位性の確立を最優先してください。未来を見据えた賢明な資金配分こそが、貴社の持続的な成長を約束するでしょう。
【無料お役立ち資料】
不動産開業・独立成功の道


従来の対面営業中心のビジネスモデルから、オンラインでの集客やITを活用した効率的な運営が成功の鍵を握る時代へと移行しました。この変化を背景に、特に新規開業においては、単に「いくら必要か」だけでなく、「その初期の資金をどこに、どのように投じるべきか」という視点が不可欠です。本記事は、初期段階でつまずかないための「事業の礎を築くための資金計画」として、開業を志す経営者層の皆様に解説します。